


CTCP Lizen (HoSE: LCG) ghi nhận doanh thu thuần quý III/2026 đạt 870 tỷ đồng, tăng 54% so với cùng kỳ năm trước. Tuy nhiên, mức tăng của doanh thu chưa chuyển hóa tương ứng thành lợi nhuận khi lãi sau thuế chỉ đạt 40 tỷ đồng, gần như đi ngang so với quý III/2025.
Trong kỳ, lợi nhuận gộp đạt 85 tỷ đồng, tăng 43%. Dù vậy, biên lợi nhuận gộp giảm từ 10,53% xuống 9,76%, cho thấy hiệu quả sinh lời trên mỗi đồng doanh thu vẫn chịu áp lực.
Ở chiều chi phí, chi phí tài chính tăng 42% lên 30,3 tỷ đồng, trong đó riêng chi phí lãi vay gần 30 tỷ đồng. Chi phí quản lý doanh nghiệp cũng tăng mạnh lên 16 tỷ đồng, gần gấp 3 lần cùng kỳ. Theo đó, lợi nhuận gộp tăng thêm hơn 25 tỷ đồng nhưng phần lớn bị các khoản chi phí bào mòn.
Cùng với khoản lãi từ công ty liên kết tăng lên 9,68 tỷ đồng, lợi nhuận trước thuế của Lizen đạt 48 tỷ đồng, tăng 8%.
Lũy kế 9 tháng đầu năm, Lizen đạt 2.033 tỷ đồng doanh thu thuần, tăng 18% so với cùng kỳ. Trái lại, lợi nhuận gộp gần như không đổi, ở mức 197 tỷ đồng, kéo biên lợi nhuận gộp từ 11% xuống còn 9,7%.
Đáng chú ý, khoản lãi từ công ty liên kết đạt 28,47 tỷ đồng, gần gấp đôi cùng kỳ và đóng góp khoảng 26,5% lợi nhuận trước thuế. Căn cứ biến động giá trị các khoản đầu tư, phần lợi nhuận này đến từ dự án BOT Bắc Giang - Lạng Sơn.
Kết thúc tháng 9, doanh nghiệp ghi nhận 90,85 tỷ đồng lợi nhuận sau thuế, gần như tương đương cùng kỳ năm trước. So với kế hoạch năm 2026 đặt mục tiêu doanh thu 5.000 tỷ đồng và lợi nhuận sau thuế 250 tỷ đồng, Lizen mới hoàn thành lần lượt 40,7% và 36,3%.
Như vậy, trong quý IV/2026, doanh nghiệp cần đạt gần 2.967 tỷ đồng doanh thu và khoảng 159 tỷ đồng lợi nhuận sau thuế để hoàn thành kế hoạch năm. Mức lợi nhuận cần đạt riêng quý cuối năm cao hơn đáng kể kết quả của cả 9 tháng trước đó.
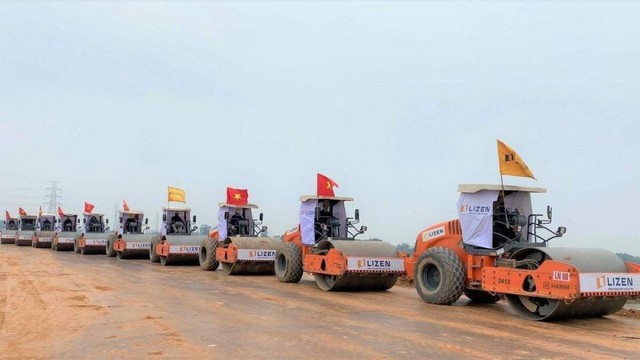
Doanh thu 9 tháng của Lizen tăng gần 18%, song biên lợi nhuận gộp thu hẹp, chi phí lãi vay gia tăng và dòng tiền kinh doanh tiếp tục âm, trong khi doanh nghiệp còn cách khá xa mục tiêu năm (Ảnh: Lizen).
Tại ngày 30/9/2026, tổng tài sản của Lizen đạt gần 7.931 tỷ đồng, tăng 4,8% so với đầu năm. Trong cơ cấu tài sản, hàng tồn kho và các khoản phải thu ngắn hạn tiếp tục chiếm tỷ trọng lớn, lần lượt đạt 2.549 tỷ đồng và 2.434 tỷ đồng.
Đáng chú ý, hàng tồn kho tăng gần 566 tỷ đồng, tương ứng 28,5% so với đầu năm. Trong đó, chi phí sản xuất, kinh doanh dở dang tại các công trình tăng 434 tỷ đồng.
Một số dự án có giá trị lớn gồm Vành đai 4 - Hưng Yên (255,4 tỷ đồng), Vân Phong - Nha Trang (223,1 tỷ đồng, giảm so với mức 345,3 tỷ đồng đầu năm), Hữu Nghị - Chi Lăng (187,2 tỷ đồng) và cao tốc Dầu Giây - Tân Phú (157,7 tỷ đồng).
Xét về biến động, Hữu Nghị - Chi Lăng và Dầu Giây - Tân Phú là hai dự án mới xuất hiện trong danh mục dở dang, trong khi Đường Di sản - Hưng Yên và Quy Nhơn - Pleiku cũng ghi nhận mức tăng đáng kể. Ngoài ra, giá trị nguyên vật liệu tăng từ 45 tỷ đồng lên 148 tỷ đồng.
Ở chiều nguồn vốn, khoản người mua trả tiền trước tăng gần 686 tỷ đồng lên 2.671 tỷ đồng. Các khoản ứng trước lớn đến từ Ban Quản lý dự án đầu tư xây dựng số 1, Ban Quản lý các dự án đầu tư xây dựng tỉnh Gia Lai và doanh nghiệp đầu tư cao tốc Dầu Giây - Tân Phú.
Diễn biến này cho thấy lượng vốn ứng trước từ các chủ đầu tư gia tăng cùng quá trình triển khai dự án.
Dù vậy, dòng tiền kinh doanh 9 tháng vẫn âm 79 tỷ đồng, dù đã cải thiện so với mức âm 165 tỷ đồng cùng kỳ năm trước. Nguyên nhân chính là hàng tồn kho tăng gần 566 tỷ đồng. Khoản trích trước chi phí công trình giảm từ 865,3 tỷ đồng xuống còn 235,7 tỷ đồng cũng tạo áp lực chi tiền, nhưng được bù đắp bởi tiền ứng trước của chủ đầu tư tăng mạnh.
Về nguồn vốn, tổng nợ phải trả của Lizen đạt 5.218 tỷ đồng, tăng khoảng 9% so với đầu năm. Dư nợ vay và thuê tài chính lên gần 1.400 tỷ đồng, tăng 27,2%. Trong đó, dư nợ vay ngắn hạn tại TPBank - Chi nhánh Tp.HCM tăng hơn 213 tỷ đồng lên gần 819 tỷ đồng.
Trong khi đó, doanh nghiệp mua sắm mới 257 tỷ đồng máy móc, thiết bị theo hình thức thuê tài chính, đưa nguyên giá tài sản thuê tài chính lên 719 tỷ đồng, so với 472 tỷ đồng đầu năm. Dư nợ thuê tài chính cũng tăng từ 211 tỷ đồng lên 344 tỷ đồng.
